微信一扫
就有惊喜

投稿&答疑
纠错&侵删
5年保费收入从5000万元飙升至17亿元,暴涨34倍的宠物险,堪称财险行业的“增长明星”。
然而,光环之下,多数险企仍在盈利边缘挣扎,“投保热、理赔难、盈利难”的怪圈持续困扰宠物行业。这场关乎千万养宠家庭的保障革命,为何陷入“高增长”与“低盈利”的失衡困境?
增长神话的底层逻辑——需求、流量与技术的三重共振
宠物险的爆发式增长,绝非偶然,而是需求、渠道与技术三方合力的必然结果。
在需求端,国内养宠潮持续升温,宠物“家庭成员”身份确立,医疗支出从“可选”变为“必需”。根据《2026年中国宠物行业白皮书(消费报告)》,2025年城镇犬猫数量为12632万只,宠物消费结构较稳定,在医疗领域中,体检占比小幅上升,49.4%的宠主对诊疗消费不满意的原因是价格高,价格问题仍是影响宠主对诊疗满意度的最主要因素。一次宠物手术数千元甚至上万元的花费,让风险对冲成为养宠人的迫切需求,宠物医疗市场为宠物险提供了庞大的潜在用户池。
渠道端的变革则彻底激活了宠物险市场。2004年,华泰保险正式推出国内首个宠物险,彼时的宠物险在国内还是个非常小众的概念。2010年前后,部分保险公司开始尝试推出宠物医疗险,将疾病和医疗费用纳入保障范围。到2014年,人保财险、中国畜牧业协会等机构推出“宠乐宝”家庭宠物健康医疗保险保障计划,这也是国内首个全国性宠物医疗保险体系。一直到了2019年,蚂蚁保等互联网平台携海量流量切入,“低价入门+场景渗透”的模式迅速降低宠物投保门槛,宠物险开始大范围走进消费者视野。宠主购买宠物用品、预约诊疗时即可便捷投保,这种轻量化的获客方式,极大程度地提升了宠物险的市场普及率。众安保险的数据显示,其宠物险承保数量已超560万只,截至2024年末,已累计服务超600万宠物主。对于这一庞大数量,互联网渠道的流量加持功不可没。

技术方面的突破则扫清了宠物险行业发展的关键障碍。此前长期困扰行业的宠物身份识别难、理赔核验繁琐等问题,随着鼻纹识别、NFC技术的落地迎刃而解。如今,众安保险已将人工智能技术深度融合于理赔全链路,通过AI技术赋能宠物险及意外险等多元数字生活场景。通过融合大模型与垂直领域小模型,众安保险已在影像诊断、责任认定、病历信息抽取等方面实现自动化处理,宠物险及意外险月均自动化处理案件超万件,异常精准识别率达98%。技术赋能让理赔效率大幅提升,用户体验持续优化,为宠物险市场的增长奠定了坚实基础。
尽管如此,当前国内宠物险的增长仍存在不可忽视的短板。根据久谦中台,全球宠物保险市场正以每15%至20%的速度增长。而国内宠物险仍处在发展初期,渗透率仍处于低位,远不及欧美水平。同时,新用户多受低价吸引,粘性不足,且这种依赖流量和低价的增长模式,并未解决行业的核心痛点,反而为后续盈利难题埋下隐患。
高增长难掩盈利困局,多重枷锁为何难以打破?
宠物险的盈利困局,本质是“高风险、低可控”的行业特性与不完善的生态体系共同作用的结果。根据《2026年中国宠物行业白皮书(消费报告)》,高发疾病/常见疾病不保、不知如何挑选保险产品是宠主购买宠物保险的主要痛点,占比分别为35.6%、32.8%。北京大学应用经济学教授朱俊生指出,宠物险正处在“高逆选择+高道德风险+低风险可观测性”的叠加阶段。
不少消费者在宠物出现疾病征兆或进入高发病期才集中投保,形成明显逆选择;投保后,宽松的报销规则又放大了过度医疗、项目拆分等道德风险,直接推高赔付率。而由于行业历史数据不足、定价基础薄弱,保费难以及时跟进,最终形成“用户觉得不好赔、险企觉得不赚钱”的双输局面。

宠物医疗行业的不规范则进一步加剧了宠物险企业的盈利难度。目前国内宠物医院以私营为主,“小而散”的碎片化格局导致诊疗标准与收费规范缺失,阴阳收费、过度检查等现象频发。更扭曲的是,部分医院会根据保险赔付上限定制诊疗方案,甚至与用户勾结篡改材料骗保。蚂蚁保宠物险业务负责人张艺琦在接受《第一财经》采访时表示,宠物险行业因诊疗不规范和欺诈产生的赔付成本已超20%,这一比例远超其他财险险种。
与此同时,定价失衡与成本高企则让险企的盈利空间被进一步压缩。为抢占市场,多数险企采取低价策略,保费收入难以覆盖赔付与运营成本。而险企为控费严审单据,又加剧了“理赔难”的用户吐槽,进而影响行业口碑,形成“低价抢单—赔付高企—严审理赔—用户不满—增长乏力”的恶性循环。
宠物保险破局,中外玩家各出什么招?
当前,国内宠物保险行业正依托数字化与场景化创新,开启多元破局之路。众安保险率先将NFC近场通信技术深度融入宠物险服务全流程,携手支付宝推出“碰一下”功能,宠主无需手动录入信息,手机轻触即可快速完成投保,理赔环节也能通过触碰直接调取保单、核验宠物身份,大幅缩减操作时长。京东保聚焦宠物医疗核心痛点,发力规范药品定价体系,直击养宠人群用药成本高、定价不透明的行业难题,稳定宠物医疗消费市场。蚂蚁保则以诊疗标准化为核心突破口,统一行业服务规范,减少理赔争议,推动国内宠物保险从产品竞争转向服务标准竞争,各类头部平台的差异化探索,正稳步推动行业走向规范化、精细化发展。
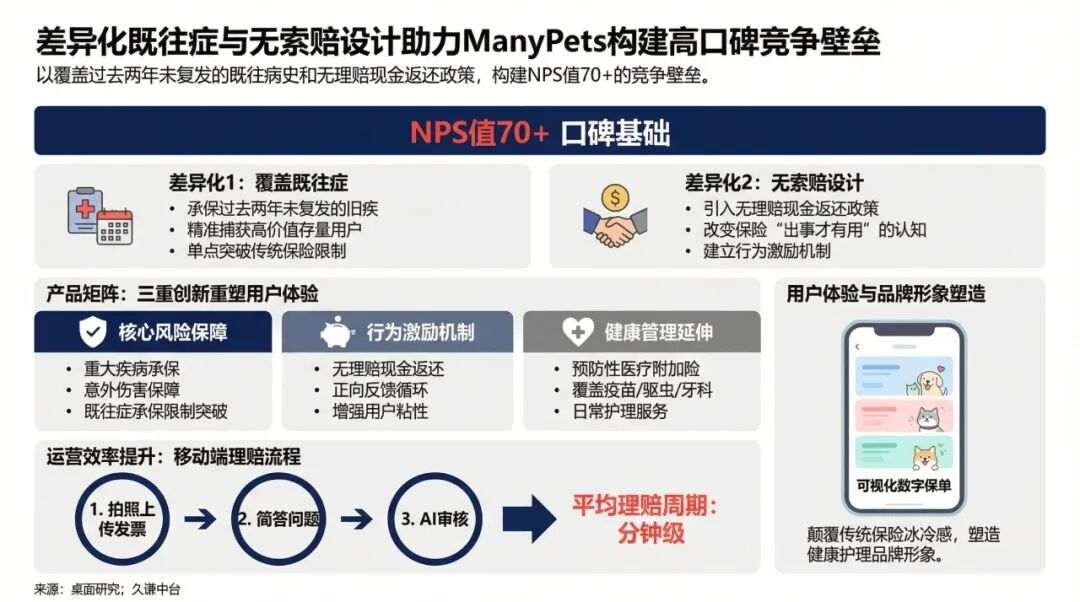
而海外宠物保险市场凭借独特的的产品设计与运营模式,开辟出全新增长赛道。相较于传统宠物保险普遍拒保已有病史的宠物,ManyPets却允许为过去两年内未复发的旧疾投保,精准抓住了被传统保险拒之门外的高价值用户。同时,理赔体验也完全不同,ManyPets用户只需三步即可完成理赔:拍照上传发票、回答几个简单问题,然后由AI系统审核,整个过程最快只需几分钟。值得注意的是,ManyPets不设任何实体门店,而是通过直销模式降低资本支出,其超过85%的收入直接来自官网和App。
宠物险的高速增长,是宠物经济蓬勃发展与养宠人风险意识觉醒的必然结果,市场潜力毋庸置疑。但“增长≠盈利”的现实提醒宠物行业,脱离生态支撑的增长难以持续。宠物行业成熟的关键,不在于保费规模的攀比,而在于医疗服务链整合、技术深度应用与用户信任培育的综合比拼。
未来,宠物险是继续依赖低价流量野蛮生长,还是通过生态升级实现高质量发展?答案藏在险企、宠物医院、行业协会等所有参与者的协同行动中,唯有破解信任壁垒、规范行业秩序,才能让宠物险真正成为宠物医疗行业的“压舱石”,实现长期价值共生。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188