微信一扫
就有惊喜

投稿&答疑
纠错&侵删
我们先看一组极具反差的数据:在英国,宠物保险渗透率高达30%-40%。在日本,这个数字超过12%。 而在中国,渗透率长期徘徊在< 1%。
这种巨大的反差常常被简单归结为“消费意识”的差距。然而,结合《2025高净值养宠人群白皮书》来看,中国高净值人群已展现出极强的“科学养宠”意识与支付能力,对高端食品、医疗服务的投入并不吝啬。
既然市场有潜力、用户有能力,为何保险这一核心金融工具在中国依然难以普及?在深入拆解全球市场的演进路径后,我们发现一个更底层的答案:这事的死结,不在“意识”,在“基建”。中国市场与成熟市场的根本差异,在于承载商业信任的“基础设施”截然不同。
01・“信任地基”:英美日的“硬件”逻辑
宠物保险这门生意,要成立,必须先解决两个根本性的“信任摩擦”:
1. 身份识别:如何证明“这只狗就是你投保的那只狗”?(防欺诈)
2. 支付体验:如何让理赔“不痛苦”?(降摩擦)
欧美日等成熟市场,花费了数十年,用“重资产”的模式,各自铺设了坚实的“硬件”地基。
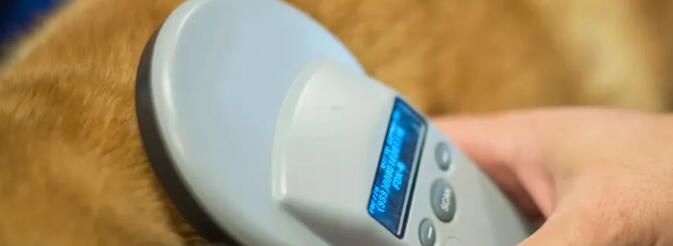
1. 欧洲模式:以英国为代表的“法律硬件”(强制芯片)
英国的路子最彻底。法律强制规定,犬只(2016年)和猫(2024年)必须植入微芯片。 这枚小小的芯片,就是国家级的物理基建。它从源头锁死了“身份欺诈”的可能。
英国宠物保险市场规模在2024年已达到约20亿美元,并预计将以约16.6%的复合年增长率持续增长。据估计,英国有30%到40%的宠物拥有保险,这一比例在全球范围内遥遥领先。
“终身续保”产品的市场主导地位:
这类保单的核心价值在于,只要保单持续更新,就可以为慢性病或复发性疾病提供年复一年的保障。这与“限时”(Time-Limited)保单形成鲜明对比,后者通常只为每种疾病提供自确诊起12个月的治疗保障,12个月后该疾病将永久成为除外责任 。
行业领导者Petplan的“Covered For Life®”计划是典型代表,它为同一病症提供持续的保障,直至达到年度赔付上限 。
其他主要保险公司,如Agria,也提供高端的终身保单,其年度兽医费限额可高达20,000英镑,并且保障范围包括诊断扫描和高达750英镑的行为治疗费用。
2. 日本模式:“生态硬件”(寡头闭环)
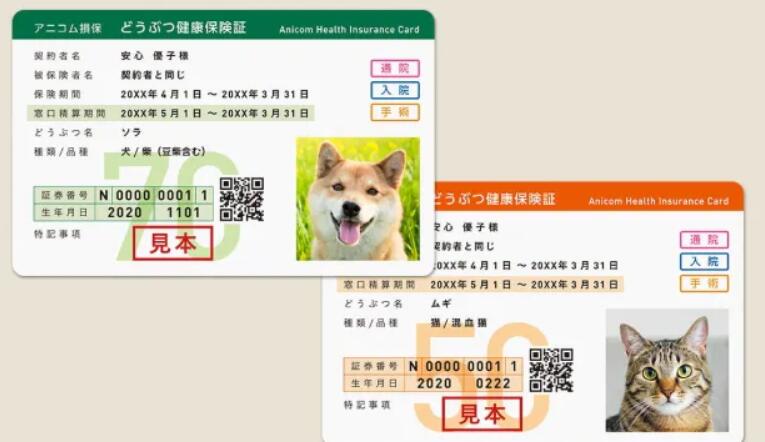
日本市场由寡头Anicom主导(份额超40%)。 它的“硬件”是一套自建的“窗口结算”系统。
Anicom与全国数千家兽医院合作,投保人凭一张“保险卡”,看病时就能像刷医保卡一样“实时抵扣”。 它用商业垄断构建了一个封闭生态,把支付摩擦降到了零, 其体验与人类的健康保险几乎无异 。
同时,Anicom提供了多种计划,如“家庭版”(ふぁみりぃ)覆盖门诊、住院和手术,“迷你版”(ぷち)仅覆盖住院和手术,“老年版”(しにあ)则专为8岁以上宠物设计。
3. 美国模式:“技术硬件”(支付破局)
美国市场渗透率也不高(<5%),最大的痛点是高额医疗费带来的“垫付”压力。 于是,Trupanion公司推出了“兽医直付”(VetDirect Pay™)系统。
在合作医院,保险公司可以直接向诊所支付费用,用户免于垫付。 它用技术打通了支付这个最关键的“硬件”环节。
此外,市场上的保险产品覆盖范围日益广泛。例如,Nationwide公司不仅为猫狗提供保险,还将保障范围扩展到了鸟类、爬行类等异宠。其综合计划涵盖事故、疾病、遗传病和替代疗法。而ASPCA的计划则以其保障的广度著称,涵盖了行为问题、替代疗法甚至处方粮等传统保险通常不保的项目。
02・中国的“捷径”:用“软件”绕过“硬件”
好了,回到中国。 我们的“地基”是什么?是空的。
我们没有强制性的芯片法规,也没有能统一线下医院的商业寡头。 保险公司面对的是一个“信任的荒漠”:他无法低成本地确认宠物身份,也无法控制线下的诊疗价格。
怎么办?中国的答案是:不建了,我“绕”过去。
这就是中国市场独一无二的“跨越式”路径:用“软件”替代“硬件”,用“平台”替代“基建”。
第一个武器:“AI鼻纹识别”
既然没有物理芯片,我们就用生物识别。 以支付宝(蚂蚁保)和众安保险为首的参与者,开创性地采用了“鼻纹识别”技术。猫狗的鼻纹独一无二,用户用手机拍照即可建档,理赔时再次比对核实。
这是一个典型的“软件”解决方案,它绕过了铺设“硬件”所需的20年长周期。
第二个武器:“超级平台”
这个“软件”方案能跑通,必须依赖“加速器”——平台生态。
与西方多元化的渠道不同,中国的保险销售高度依赖支付宝这样的超级APP。平台,扮演了“基建”的角色。
它把“海量的年轻用户”、“成熟的移动支付”和“AI识别技术”三者打包,赋能给了保险公司。
03・“捷径”的代价
这种“AI+平台”的“软基建”模式,是一种极具中国特色的、聪明的“捷径”。
它的红利是“快”。
它让我们在没有“地基”的情况下,也能迅速启动市场,完成初步的用户教育,并跑出了11%-19%的惊人复合年增长率。但“捷径”的代价,是“浅”。这个“软件”地基,在带来效率的同时,也埋下了两个结构性的“隐患”:
1. 深刻的“平台依赖”
保险公司成了“供应商”。消费者信任的是“支付宝”这个入口,而不是背后的“众安”或“平安”。平台控制了流量、界面和数据,保险公司的品牌价值被极大削弱。
2. 宿命般的“价格内卷”
平台是天然的“比价神器”。在搜索列表里,用户决策的第一要素就是“价格”。
为了“上榜”,保险公司被迫“简化产品”,牺牲保障范围,去卷“低价”。 这就导致,市场上充斥着“低保额、高免赔、条款苛刻”的入门级产品。
一个“硬件地基”,一个“软件地基”,长出来的“上层建筑”注定不同。我们“绕”过去的基建,最终都会在“产品价值”上加倍偿还。我们手里的“入门券”,和英国人的“安心丸”,到底差了什么?
这条“捷径”,会成为我们走向“高价值”产品的“天花板”吗?

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188