微信一扫
就有惊喜

投稿&答疑
纠错&侵删
爱德士(IDEXX)2025年财报显示全年营收突破300亿人民币,但其披露的美国行业数据或许更值得关注:临床访问量已连续两年下滑,预计2026年仍将延续这一趋势。在“门诊量跌、诊断收入涨”的结构性变化中,这家诊断巨头的应对逻辑,或可为行业提供一个观察窗口。
2026年2月2日,爱德士(IDEXX Laboratories)公布2025年第四季度及全年业绩。
这是一份亮眼的业绩表现。但如果把它放在过去三年的坐标系里看,一些更值得关注的信号浮现出来。
一、三年趋势:从增长放缓到反弹
2023年,爱德士全年营收增长约9%,每股收益增长25%。那时美国宠物诊疗市场还处于疫情后的调整期,临床访问量尚未明显下滑(Q4同比+1%),公司保持了稳健增长。
2024年是个转折点。全年营收约38.98亿美元,增速放缓至6.5%,每股收益仅增长6%,CAG诊断经常性收入的有机增长率降至7%。这一年,美国临床访问量开始进入下降通道(Q4同比-3%,全年约-2%),公司还计提了约5600万美元的诉讼相关费用。2024年更像是一个“低谷调整期”。
2025年的反弹因此显得更有意义。有机增长重回10%,每股收益增长23%,营业利润率从30.6%提升到31.6%。但这个反弹并非凭空而来——inVue Dx的成功上市贡献了约200个基点的增长,而2024年计提的诉讼费用在2025年形成了有利的比较基数,仅此一项就为利润率贡献了约160个基点。
换句话说,2025年的漂亮数字,既有真实的业务增长,也有产品周期和会计因素的助力。
二、一个持续两年的行业警示
在业绩数字之外,这份财报藏着一组更值得关注的美国行业数据。
爱德士的Practice Intelligence系统追踪了美国约8,000家宠物诊所的经营数据。这组数据揭示了一个持续两年的趋势:宠物主带宠物去诊所的次数在减少。

美国同店就诊量趋势
也就是说,访问量下滑并非2025年的新现象,而是一个已经持续两年的趋势。更值得注意的是,爱德士对2026年的假设仍然是美国同店就诊量继续下降约2%。公司预期这个趋势至少还会再持续一年。
从访问类型来看,下降主要集中在健康检查类访问(年度体检、疫苗接种、常规检查),第四季度同比下降3.6%。而非健康检查类访问(因疾病、手术或监测需要的就诊)仅下降0.5%。
财报披露了一个背景数据:美国约70%的伴侣动物诊断收入来自非健康检查类访问。这意味着,健康检查访问的大幅下滑对诊断业务的实际冲击,可能比表面数字看起来要小。
三、诊断利用率:三年不变的增长引擎
正是在这一背景下,理解爱德士如何在行业访问量持续下滑的情况下,仍维持诊断收入增长,变得尤为关键。
门诊量在跌,但爱德士的诊断收入在涨。公司计算,2025年第四季度其美国市场收入增速跑赢临床访问量增速约1100个基点。
爱德士把“每家诊所诊断收入增长”拆解为三个要素:临床访问量、诊断频率(每次访问中包含诊断检测的比例)、诊断利用率(单次诊断相关访问所产生的平均收入,包含检测量、检测强度和价格因素)。
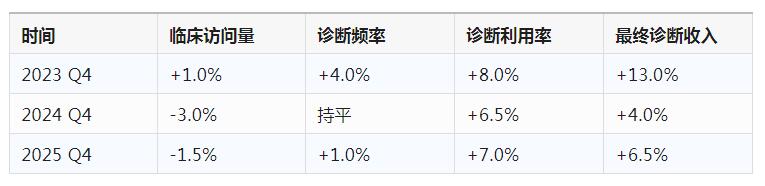
诊断收入增长要素拆解(三年对比)
可以看出,诊断利用率是三年来最稳定的增长引擎,始终保持在6.5%-8%的区间。即使访问量从正转负,这个引擎依然在运转。
数据所呈现的结果是:在访问频次下降的背景下,单次就诊所对应的检测量和检测强度仍在提升。一个合理的解释是,宠物主在减少非必要就诊的同时,并未同步压缩单次诊疗中的诊断投入。
四、老年宠物:一个积极信号
财报特别提到,5岁以上犬类的非健康检查访问量出现增长,这是连续第二个季度观察到这一趋势。
CEO Jay Mazelsky在电话会议中的解读是:宠物主在经济压力下可能削减了“例行”健康检查支出,但对老年宠物的疾病诊断、早期筛查和持续监测的投入并没有减少。
这与公司的创新产品方向形成呼应。Cancer Dx(癌症检测)目前已覆盖近6,000家北美客户,超过一半的检测量来自筛查场景,而非确诊后的辅助诊断场景。公司披露的研究与商业化数据表明,该检测在特定研究和临床使用场景中,可在部分病例中提前识别犬淋巴瘤相关信号,并被用于治疗过程中的疾病监测。公司估算,仅北美市场犬淋巴瘤治疗监测的年度可寻址机会就约为130,000次检测。
五、装机量:老产品趋稳,新产品接棒
截至2025年底,爱德士全球高端仪器装机量已形成较大规模:
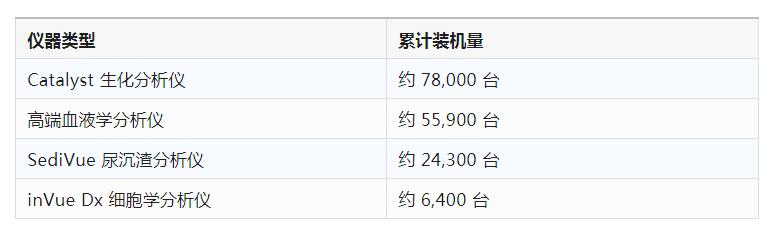
全球高端仪器累计装机量(截至2025年底)
第四季度单季完成6,567台高端仪器装机,同比增长42%,创下季度纪录。但结构上出现了明显的新老交替:

Q4 单季度装机结构变化
这种结构变化说明:传统核心产品的市场渗透趋于饱和,增长动力正在转向新一代平台。
并非所有诊断形态都在同一条增长曲线上。快检产品(Rapid Assay)连续两年增长疲软,2024年持平,2025年第四季度同比下降3%。与之形成对比的是,院内耗材(VetLab Consumables)同比增长17%,参考实验室收入增长9%,软件和服务业务增长13%。
院内仪器化、菜单扩展、耗材绑定——这才是爱德士真正的增长引擎。以Catalyst平台为例,2025年完成了胰脂肪酶和皮质醇两项新检测的商业化,公司数据显示北美超过50%的Catalyst用户在胰脂肪酶上市12个月内就采用了该检测。检测菜单越丰富,单台仪器能够产生的收入就越高。
在软件和服务业务方面,全年实现13%的有机增长。云端执业信息管理系统(PIMS)季度合同签约额创历史新高;宠主互动工具Vello的用户数环比增长超过40%,较去年同期近乎翻了三倍。
六、2026年:回归正常节奏
对于2026年,爱德士给出的指引是:营收46.32亿至47.20亿美元,有机增长7%-9%;每股收益14.29至14.80美元,可比增长10%-14%。
有机增长7%-9%,低于2025年的10%。公司对此的解释包括:预计inVue Dx带来的仪器收入增长效应会减弱(因为2025年基数较高),以及美国临床访问量预计继续下降约2%。
利润率方面,公司也给出了提示:2026年会有约20个基点的不利因素,来自2025年第一季度诉讼费用释放因素消失。换句话说,2025年利润率改善中的“会计红利”在2026年会反向体现。
第一季度的指引相对积极:报告收入增长11.5%-13.5%,有机增长9.0%-11.0%。但公司提示,仪器收入的同比增长主要集中在一季度,此后将因高基数效应转为拖累。
这份指引透露的信号是:2025年的高增长有产品周期红利和会计因素的助力,2026年将回归到一个更“正常”的增长节奏。
这份财报也是Jay Mazelsky作为CEO发布的最后一份完整年度业绩报告。
Mazelsky在加入爱德士之前,曾在飞利浦医疗和安捷伦担任高管。2019年接任CEO以来,他带领公司完成了inVue Dx、Cancer Dx等多个重要产品的商业化,营收从约24亿美元增长到43亿美元,营业利润率从约26%提升到31.6%。他在财报电话会议上表示,2025年是公司“具有里程碑意义的一年”。
根据公司2026年1月13日公告,Dr. Michael Erickson将于2026年5月12日接任总裁兼CEO。Erickson拥有约翰·霍普金斯大学生物医学工程博士学位,曾在麦肯锡担任医疗与制药领域顾问。2011年加入爱德士后,他先后管理过软件与服务、企业战略客户、公司战略与高级分析等业务,目前负责全球即时诊断及远程医疗业务线。
届时Mazelsky将转任执行主席,并计划于2027年5月退休。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188