微信一扫
就有惊喜

投稿&答疑
纠错&侵删
美东时间,February 02, 2026,爱德士发布了2025年Q4业绩和2025年全年业绩预告。
2025年全年实现营收43.04亿美元,大约合300亿人民币。
以下内容,只代表个人观点,不一定对,随便看看。
01 300亿兽医诊断帝国
据爱德士官网消息:
缅因州韦斯特布鲁克——(商业电讯)— IDEXX实验室公司(纳斯达克股票代码:IDXX),作为全球宠物医疗保健创新领域的领军企业,今日公布了第四季度及全年业绩报告。
IDEXX Laboratories Announces Fourth Quarter and Full Year 2025 Results
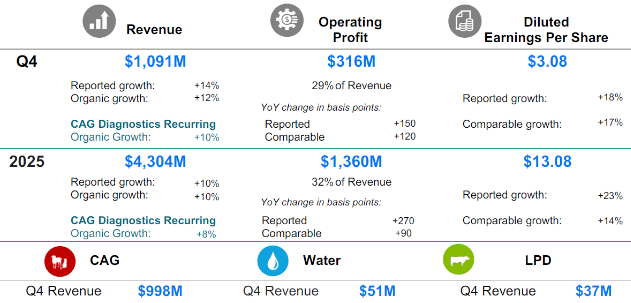
公司报告 2025 年第四季度收入为 10.91 亿美元,与上一报告期相比增长了 14%,按有机基础计算则增长了 12%。
第四季度收入实现了 14% 的报告增长和 12% 的有机增长,这反映出 CAG Diagnostics 强劲的经常性收入表现,报告增长为 12%,有机增长为 10%。
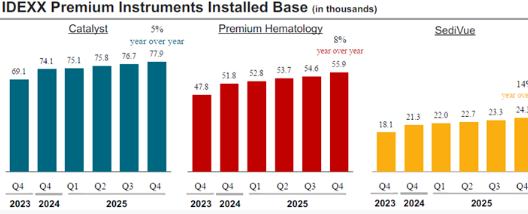
强劲的有机增长得益于 IDEXX 的执行力和商业表现,其中包括超过 1900 台 IDEXX inVue Dx 产品™业务部署情况,展示了季度内仪器部署量的创纪录数据,以及 IDEXX 全球高端仪器安装基数同比实现 12% 的增长。
第四季度每股收益为 3.08 美元,按报告口径计算增幅为 18%,按可比口径计算增幅为 17%。这主要得益于运营利润率按报告口径扩大了 150 个基点,按可比口径则扩大了 120 个基点。
为2026 年收入指引范围提供了初步展望,预计区间为 46.32 亿至 47.20 亿美元,反映出 7.6% 至 9.6% 的报告增长以及 7.0% 至 9.0% 的有机增长,这主要得益于 CAG Diagnostics 经常性收入 8.6% 至 10.6% 的报告增幅以及 8.0% 至 10.0% 的有机增长。
项目 2026 年 EPS 为 14.29 至 14.80 美元,与报告数据相比增幅为 9% 至 13%,按可比口径计算增幅为 10% 至 14%。
全年业绩报告
全年收入为 43.04 亿美元,按报告口径和有机方式计算均实现了 10% 的增长,其中 CAG Diagnostics 的经常性收入按报告口径增长了 9%,按有机方式增长了 8%。
就 2025 全年而言,每股收益(EPS)为 13.08 美元,按报告口径计算增长了 23%,按可比口径计算增长了 14%,其中约 7% 的 EPS 增长得益于与前期离散诉讼费用计提的比较。
EPS 结果反映出运营利润率按报告口径扩大了270 个基点,其中约 180 个基点来自与前期离散诉讼费用计提的比较带来的正向影响,按可比口径计算则为 90 个基点。
EPS 结果还涵盖了 2024 年 0.56 美元的负向影响以及 2025 年第一季度 0.08 美元的正向影响(来自离散诉讼费用计提的调整),此外还有来自股票薪酬的 0.35 美元的税收收益以及汇率变动带来的 0.10 美元的正向影响。
“IDEXX 以强劲的表现为 2025 年画上了圆满的句号,这得益于 IDEXX 全球各地团队一贯高水平的执行能力,”公司总裁兼首席执行官杰伊·马泽尔斯基表示。
“2025 年对公司而言是至关重要的一年,期间成功推出了 IDEXX Cancer Dx 产品。”™
针对犬类淋巴瘤以及卓有成效地提前于原定目标阶段引入 IDEXX inVue Dx 的应用情况。
这些创新标志着 IDEXX 成长历程中一个重要的全新阶段,它拓展了诊断技术在早期疾病检测中的作用,同时帮助兽医提升效率并应对工作流程的复杂性。
我们迈入 2026 年时,拥有一条令人振奋的创新管线,仪器和软件安装基础得到扩展,全球业务也展现出强劲的势头。
02 宠亮点及2026预期
第四季度业绩摘要
伴侣动物群
CAG收入增长的主要原因是CAG诊断公司报告的经常性收入增长了12%,有机增长了10%,其中国际地区报告的收入增长了17%,有机增长12%;美国报告的收入和有机增长了9%,超过了行业增长水平。
美国的增长得益于诊断频率的增加,包括宠物数量老化带来的早期益处。
持续的商业执行——包括净客户收益、IDEXX创新带来的日益增长的收益以及高端仪器安装基数的扩大——推动了CAG诊断公司两位数的经常性收入增长。
IDEXX VetLab™据报道,消耗品的收入增长了17%,有机增长了15%,主要得益于最近的产品发布、12%的全球高端仪器安装基础增长和测试利用率的扩大。
据报道,参考实验室诊断和咨询服务收入增长了11%,有机增长了9%,受益于更高的测试量、新客户获取和净价格收益。
据报道,快速测定产品收入下降了2%,有机下降了3%,因为销量继续受到催化剂上市的影响。
胰腺脂肪酶测试于2024年底进行,这在不同模式下改变了一些测试量。
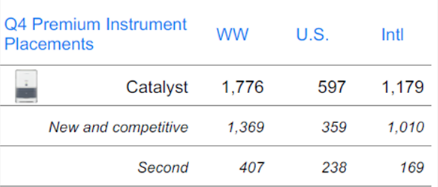
根据报告,CAG Diagnostics资本工具收入增长了76%,有机增长了69%,主要得益于创纪录的季度工具配售,包括超过1900个IDEXX inVue Dx配售和近1,400个新的竞争性Catalyst配售。
据报道,兽医软件、服务和诊断成像系统收入有机增长了13%,主要得益于云原生软件安装基数的持续扩大。
水
水务收入报告增长了12%,本季度有机增长了10%,反映了美国和国际地区的稳健增长。
牲畜、家禽及奶业(“LPD”)
LPD收入报告增长8%,本季度有机增长4%,主要受益于北美和拉丁美洲主要产品类别的稳健增长。
毛利和营业利润
据报道,毛利增长了15%,按可比口径计算增长了13%。
毛利率为60.3%,据报道增长了50个基点,在可比基础上增长了60个基点。
这得益于强劲的销量增长、参考实验室生产力举措和净价格实现,帮助抵消了通胀的影响。
本季度营业利润率为28.9%,按报告基准计算比上年同期业绩高出150个基点,按可比基准计算则高出120个基点。
经营利润率结果显示,经营费用增加11%,按可比口径计算增长10%。
经营费用增长是由商业资源投资和与推进公司创新路线图相关的更高研发支出推动的。
2026年增长和财务业绩展望
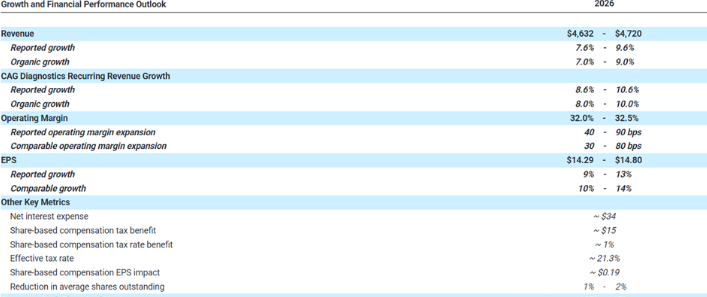
公司最初对 2026 年收入的预测区间为46.32 亿美元至 47.20 亿美元,即报告增长率为 7.6% 至 9.6% 以及有机增长率为 7.0% 至 9.0%。
这一预测得到了 8.6% 至 10.6% 的报告经常性收入和 8.0% 至 10.0% 的有机复合年增长率(CAG Diagnostics)增长的支撑。
全球CAG Diagnostics经常性收入增长的指导范围反映了对执行驱动因素持续收益的预期,支持持续稳健的销量增长,以及净价格改善预计全年收益4%。
2026年每股收益指引为14.29美元至14.80美元,反映了对稳健的有机收入增长和目标40至90个基点的报告运营利润率改善的预期。
03兽医诊断是门好生意
放眼全球,在宠物医疗器械领域能做到如此营业和规模的仅此一家。
在医疗器械众多细分市场中,有且仅有宠物诊断的这么一家公司做起来了。
可见宠物诊断的的确确是一门好生意,是被验证的真正的好生意。
比X光机,比彩超,比监护仪,比内窥镜。。。都更具备优势。
诊断类产品,是一个持续消耗,有复利的产品。
当然,爱德士的市场策略现在也开始变得更“激进”,也在全球开始投放机器。

尽管竞争很激烈,不过,中国的市场参与者也还是有很多机会的。
看完这些,找到了一些方向吗。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188