微信一扫
就有惊喜

投稿&答疑
纠错&侵删
全球宠业出海洞察消息,近日,江苏恩华药业股份有限公司(以下简称:恩华药业)的一则低调公告在资本市场激起涟漪。企查查APP显示,旗下徐州恩华统一医药连锁销售有限公司全资控股的“徐州艾之嘉宠物用品有限公司”正式成立(以下简称:艾之嘉宠物),注册资本100万元,经营范围涵盖兽药经营、食品互联网销售、道路货物运输等多元领域。
在宠物经济如火如荼的背景下,恩华药业跨界布局的战略意图是什么?全球宠业出海洞察咨询业内专家分析称,其投资宠物赛道的深层逻辑或涵盖以下几方面:
一是,药品研发与生产能力
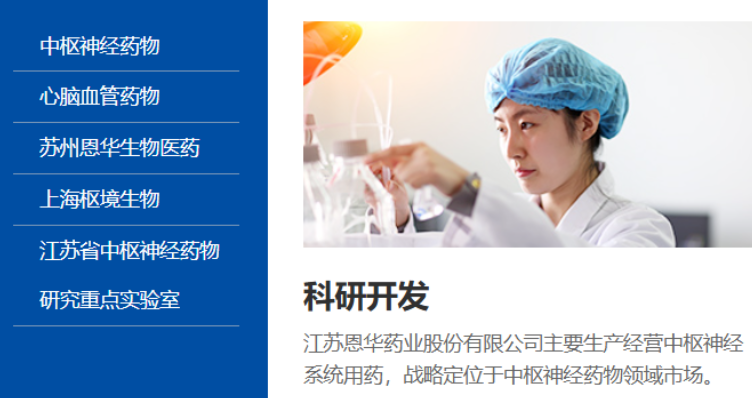
据官网公开资料,恩华药业拥有从中枢神经药物原料药合成到制剂生产的完整产业链,公司三个大型现代化医药生产基地,总占地面积900余亩。
此外,具有自动化的片剂、胶囊剂、水针剂、粉针剂十余条生产线。目前具有原料药42种400吨/年;西药制剂100余种,固体制剂60亿片(粒)/年、针剂1亿支/年的生产规模。
这些天然技术优势可以充分帮助其延伸至兽药开发领域。特别是麻醉类、精神类及神经类产品,与恩华药业在人类CNS(中枢神经系统)领域的专长高度契合。
二是,渠道资源协同效应
恩华药业旗下拥有徐州恩华统一医药连锁销售有限公司等商业网络,线下门店覆盖医药批发和零售业务。这些渠道资源可与宠物药品及用品的销售形成有效协同,降低市场进入成本。
三是,政策的准入资质
宠物医药领域面临严格的监管壁垒,而恩华药业作为长期在高管制医药领域运营的企业,在资质认证、合规管理等方面积累了丰富经验。
如原料药、固体制剂、水针剂、冻干粉针剂等车间均经国家认证,能源管理体系认证(ISO50001)、国际环境认证(ISO14000)还为恩华药业发展原料药出口业务开辟了通路,同时公司正进行欧盟等国际认证,以期拓宽国际市场。
从经营范围来看,艾之嘉宠物已初步透露了战略方向:如“兽药经营”和“食品互联网销售”项目,暗示恩华药业可能重点布局宠物药品和食品这两个高附加值领域。
太平洋证券、开源证券等多家机构的分析师在最新研报中也指出:“公司核心产品稳健增长,业绩驱动因素明确,创新研发稳步推进。BD品种陆续上市,且创新储备丰富,推动管线快速扩容与商业化布局,打造业绩增长新动力。”这一判断同样适用于恩华药业的跨界布局。
在跨界宠物赛道之前,恩华药业的核心业务已展现出强劲动力。2024年该公司营收已达56.98亿,同比增长13.01%;归母净利润11.44亿;同比增长10.28%。
7月底发布的2025年半年度报告显示,公司上半年实现营业总收入30.1亿元,同比增长8.93%;归母净利润达7亿元,同比增长11.38%。
分业务板块看,恩华药业呈现出多元化增长格局:麻醉类产品营收16.34亿元,同比增长7.32%;精神类产品营收6.21亿元,同比增长4.29%;商业医药板块营收3.94亿元,同比增长9.80%。而最亮眼的是神经类业务,实现营收1.66亿元,同比飙升107.33%。
这种增长态势并非偶然。作为国内中枢神经药物领域的龙头,恩华药业已有57个已获批上市的新药制剂产品,94个品规,其中8个为独家上市品种,14个为首家上市品种。公司在麻醉镇静药领域占据绝对优势,核心产品依托咪酯和咪达唑仑已基本实现原研替代。
这一优势带来的是可持续的盈利能力。东吴证券研报指出:“红处方精麻药品在定价机制上市场化程度较低,主要由政府指导定价。政府会留给相关生产企业足够利润空间,大幅降价可能性较低。”

当恩华药业在医药领域稳步前进时,中国宠物市场正经历爆发式增长。大数跨境《2025新兴宠物用品市场洞察报告》显示,2024年宠物镇定产品全球规模约184.3亿美元,预计2034年将达317.8亿美元。解决严重宠物焦虑的处方类产品,预计2025年-2030年的复合年增长率达6.8%。
其中,北美以39%的市场份额占据主导地位,亚太地区增速领跑驱动增长。预计2025至2034年间,亚太市场将以7.2%的年复合增长率保持领先增速。
报告数据还显示,2024年宠物镇静剂市场价值已达12亿美元;预计到2026年将达15亿美元;到2033年,有望攀升至23亿美元,2026年-2033年的复合年增长率为8.5%。
其中,口服镇静剂以60%占据最大市场份额,注射镇静剂增长最快,占比也达到40%,预计在预测期内将保持8%的复合年增长率。
作为国内中枢神经药物领域的龙头企业,恩华药业进军宠物赛道标志着其战略版图正式向蓬勃发展的宠物经济延伸。
而这一跨界动作背后,是恩华药业对医药主业稳健增长基础上的新布局,更是对中国宠物消费市场的前瞻性卡位。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188