微信一扫
就有惊喜

投稿&答疑
纠错&侵删
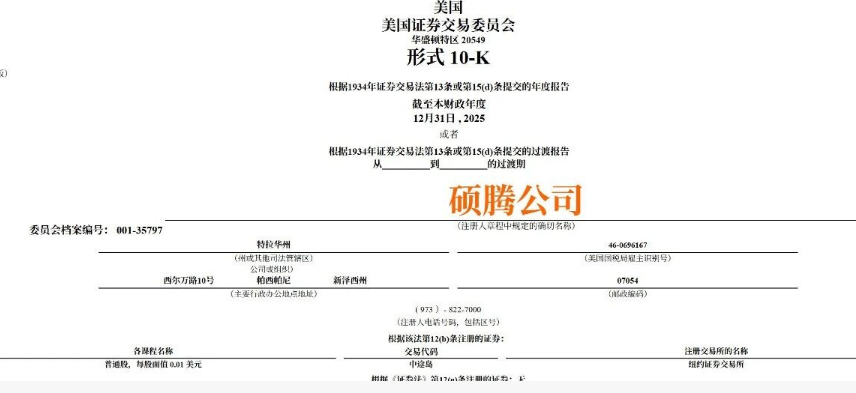
全球动物保健巨头硕腾(Zoetis)在2026年2月发布了2025年第四季度及全年财务业绩。这份成绩单不仅是对过去一年经营成果的检验,更是一窥全球动保行业格局变化的窗口。
一、业绩全景:增长失速下的喜与忧
首先,让我们通过一组核心数据,快速把握硕腾2025年的整体脉搏:从全球大盘来看,硕腾依然保持着“穿越周期”的韧性,全年营收接近95亿美金,稳坐全球动保头把交椅。然而,如果我们把显微镜对准中国市场,数据却让人倒吸一口凉气。
2025年前三季度,硕腾中国市场累计营收1.77亿美元,同比下滑14%。
第四季度情况进一步恶化,单季度4500万美元的收入使全年业绩定格在2.27亿美元的低点,这一数字不仅创下了近六年的最大季度跌幅,更让中国区营收水平退回到了2019年的状态,几乎腰斩了2022年9100万美元的巅峰记录。

在中国宠物医疗市场,本土企业正在快速崛起。伴随着国产疫苗和治疗药物质量提升,价格优势明显的本土产品正在挤压硕腾等跨国企业的市场份额。而在高端市场,硕腾面临的竞争同样激烈。
硕腾引以为傲的单抗产品线正经历严峻考验。作为骨关节炎疼痛管理的革命性产品,用于犬的Librela和猫的Solensia曾被视为硕腾未来几年的主要增长引擎。
但现实并不乐观。三季度,包括Librela和Solensia在内的OA疼痛业务整体下滑11%,其中Librela全球销售额更是下降15%。下滑原因包括社交媒体上的误解传播,以及兽医诊所治疗就诊量连续三个季度下降,影响了新患者入组。
与此同时,皮肤病产品线也面临增长压力。尽管整体皮肤病业务实现3%的有机增长,但美国市场Apoquel的增长被Cytopoint的下降抵消,原因同样是就诊量减少。
唯一的亮点是驱虫药Simparica系列,实现7%的有机增长,特别是在国际市场表现强劲,部分得益于在巴西的获批。
二、巨头围猎:默沙东、礼蓝、勃林格的“组合拳”
在中国市场遇冷的同时,硕腾面临的竞争压力并未减轻。默沙东、礼蓝、勃林格殷格翰等巨头正通过产品创新和市场细分,不断挤压市场空间。
礼蓝动保:攻势最猛的“挑战者”
数据对比:礼蓝2025上半年总营收24.34亿美元,虽然总量不及硕腾(46.8亿),但其宠物健康业务占比超过52%,且连续八个季度实现增长。
产品打法:礼蓝不仅有Advantage和Seresto等经典“现金奶牛”,还通过收购拜耳动保补齐了拼图。其新产品Credelio Quattro、AdTab表现亮眼,正在从驱虫赛道向更广泛的宠物健康领域渗透。
勃林格殷格翰:深耕“大单品”与数字化
数据对比:2025上半年动保业务营收约26亿欧元(约218亿人民币),同比增长7.6%。
产品打法:勃林格凭借NexGard家族在抗寄生虫领域的统治力持续吸金。更值得注意的是,它正在布局数字健康,计划推出犬类心脏病早期检测技术,试图通过“硬件+软件”构建新的护城河。
默沙东:高端市场的“守门人”
虽然公开的具体宠物板块数据较少,但默沙东凭借其强大的研发实力,在高端处方药和疫苗领域依然保持着极高的壁垒。其产品如Bravecto在长效驱虫市场依然极具竞争力。增速放缓!默沙东如何突围硕腾、勃林格?
三、行业格局初解析:三股力量的博弈
结合上述数据,我们可以清晰地看到当前宠物医疗行业正在形成的三大趋势:
外资“铁三角”的存量争夺
硕腾、勃林格、礼蓝依然牢牢占据着高端市场70%以上的份额。虽然硕腾目前全球领先,但其在中国市场的短期阵痛,给了礼蓝和勃林格抢占份额的机会。未来几年,巨头之间的并购和专利战将更加频繁。
国产替代的“狂飙”时刻
这是一个不可忽视的变量。过去,国产药多被视为“无奈之选”。但现在,情况在变:
政策松绑:农业农村部修订条例,加速创新药审批。
企业崛起:海正动保凭借海乐旺等产品,在犬内驱领域已拿下“全国销量第一”的宝座,国内其他新兴研发力量也在崛起。
市场认可:宠物医院不再盲目迷信进口,疗效、性价比和供货稳定性成为新标准。
四、写在最后
2025年对硕腾来说,是“冰与火”交织的一年。全球市场的稳健证明了其商业模式的强大,但中国市场的暴跌也敲响了警钟——在这个全球最重要的增长极,单纯依靠过往的光环已不再足够。
对于从业者而言,2026年将是充满挑战与机遇的一年。
一方面,要应对国际巨头在创新药上的持续输出;另一方面,也要抓住国产替代和宠物老龄化带来的慢病管理红利。
在这个万亿级的蓝海中,唯有真正懂中国宠物主需求、具备硬核研发实力的企业,才能笑到最后。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188