微信一扫
就有惊喜

投稿&答疑
纠错&侵删
国内宠物保险正陷入一场令人费解的“双输困局”:对消费者而言,它是“这也不赔、那也不赔”的文字游戏;对保险公司而言,它却是“卖一单、亏一单”的赔钱买卖,一边是“推断式拒赔”屡屡引发关注,一边是高赔付率压得行业喘不过气。“一边拒赔,一边亏损”,这套反常识的逻辑,偏偏成了当下宠物保险发展的真实注脚。
“推断式拒赔”案例剖析
在宠物保险的理赔实践中,“推断式拒赔”正在透支消费者的信任。这类争议的核心在于,保险公司在缺乏确定性医学证据的情况下,基于概率、月龄或过往临床经验,单方面做出不利于投保人的免责判定
1. 医学证据与风控经验的碰撞
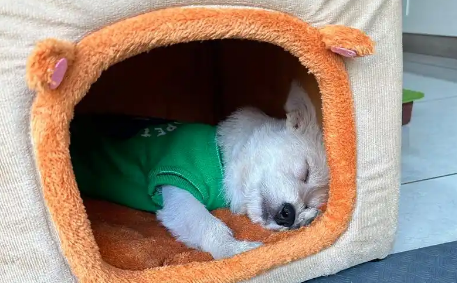
哈尔滨姜女士的宠物猫“汤圆”理赔案,为观察行业现状提供了一个微观样本。姜女士的猫因肺水肿就医,在治疗康复后申请理赔 747.6 元,却遭到平安财险的拒绝
保险公司认为,由于“汤圆”发病时仅八个月大,且出现了肺水肿症状,审核人员依据临床经验直接推断该病症是由先天性肥厚性心肌病引起。在保司看来,年轻宠物出现此类症状几乎可以与“先天性疾病”画等号,而这属于合同中的明确免责项
姜女士对此提出质疑,“汤圆”不仅在治疗后完全康复,且医院从未下达过任何关于先天性疾病的诊断结论。这种基于临床经验的推断在面临动态医疗事实时显得极度乏力。即便后续复查显示心脏并无异样,且医生最终诊断为三体炎,保司最初仍以补充材料无实质意义为由坚持拒赔

这种态度反映了保司在理赔审核中,往往倾向于将“无法排除先天因素”等同于“确认为先天因素”,这种逻辑的霸权直接导致了宠主对保险保障价值的怀疑
尽管在媒体采访的压力下,保司最终撤销拒赔并赔付了1200元,但此过程暴露出的理赔判定弹性与随意性,正是宠物保险行业公信力和标准缺失的缩影
2.免责条款的法律模糊性
宠物保险合同中,先天性疾病与遗传性疾病几乎是所有产品的“绝对免责区”。这种设计的初衷是为了防范道德风险中的“逆选择”,即防止宠主在明知宠物患有先天缺陷的情况下带病投保
在实际操作中,由于宠物行业缺乏像人类医疗一样的基因筛查普及和电子出生医学证明,保司在判定“先天性”时拥有巨大的解释权。正如业内人士所坦言,这种推断背后是保险公司面临的现实风控压力,特别是在低价宠物险中,保费收入难以覆盖潜在的高额理赔成本,保司只能通过收紧理赔口径来实现所谓的“经营平衡”
高赔付率与“赔钱赚吆喝”的深层动因
从行业发展的角度来看,国内宠物保险正处于一个尴尬的盈利奇点。一方面,消费者认为理赔门槛高、限制多;另一方面,保险公司却深陷亏损泥潭,综合成本率常年处于盈亏平衡点上方
1. 高赔付率的原因
根据新浪财经和21世纪经济报道的相关数据,目前国内宠物保险整体赔付率处于高位,部分渠道甚至已经突破100%,远超传统的车险或健康险。这种现象的成因并非单纯的“赔付慷慨”,而是由医疗端乱象、道德风险以及精算数据缺失共同造成的恶性循环
数据研究显示,因诊疗不规范及欺诈产生的额外赔付成本占比已超过20%。宠物医疗市场的高度私有化与完全自主定价权,使得保险公司在面对医院开具的账单时处于极其弱势的地位。由于缺乏DRG(疾病诊断相关分组)等标准化控费体系,过度诊疗、检查项目冗余以及药品回扣等现象,使得每一次理赔都在侵蚀保司的微薄利润
2. 流量与数据成本
以众安保险为例,2024年其宠物险保费规模同比增长129.5%,服务超过六百万宠主。尽管数字生活业务(包含宠物险)的承保利润因赔付率上升而面临压力,但这类产品仍被视为“年轻人的第一张保单”
这种赔钱赚吆喝的逻辑首先在于获取高粘性的年轻流量,通过低价保险切入四十岁以下宠主的社交圈,为未来转化重疾险或寿险等高利润险种储备长期客源。同时,理赔过程中沉淀的疾病图谱、医院数据和消费习惯,是保司构建行业数据壁垒、开发定制化产品及延伸医疗生态的核心资产。在行业教育期,规模领先带来的行业话语权至关重要,保司意在通过对消费者群体的占领,利用资产端的投资收益来补偿负债端的短期亏损,完成从规模扩张到生态布局的战略转型
但不可否认的是,在当前阶段,保司在市场拓展过程中重点推广的低价产品在一定程度上固化了用户“便宜货”的心理预期,而理赔体验等将影响续保以及更高阶产品的销售,这就使得保司尚难以通过长期服务来摊薄获客成本,加剧了经营压力
信任缺失与道德风险的局面
宠物保险面临的不仅是理赔难题,更是一个生态系统性的“公地悲剧”。保司、医院、宠主三方之间的信任赤字,可能导致市场走向逆选择陷阱
1. 道德风险的多维表现
在利益驱动下,宠物保险领域的欺诈行为呈现出低门槛且高发的特征,严重侵蚀了行业的健康根基
最常见的身份欺诈利用了宠物外观的相似性,导致一份保单承保多只宠物的现象,这类现象在缺乏有效生物识别手段时尤为猖獗
更为恶劣的是医疗欺诈,部分宠主与宠物医院达成利益合谋,通过篡改病历、虚增诊疗费用或开具阴阳收费单来套取保费,极端情况下甚至会出现故意伤害宠物以骗取意外险理赔的行为
此外,逆选择现象也不容忽视,患病宠物的主人往往更有动力带病投保,而由于行业缺乏完善的宠物健康数据记录,保险公司在核保环节极难有效排除这些高风险标的
2. 医疗端乱象对保险精算的冲击
宠物医疗行业目前尚未实现规范化运营。调查显示,49.5%的一线城市宠主认为“看病贵”是首要难题。由于宠物无法表达,诊断高度依赖仪器检查,这为过度医疗提供了天然土壤
对于保司而言,不透明的定价体系意味着精算师无法准确预估风险成本,只能通过设置单次赔付限额、高免赔额等生硬手段来强行控费
技术破局
为了对抗日益严重的欺诈与识别难题,以支付宝(蚂蚁保)、众安、平安为代表的先行者开始引入AI与生物识别技术
1. 鼻纹识别
鼻纹作为宠物的生物特征,具有唯一性和终身不变性。自2020年7月首次应用以来,该技术通过深度学习数千只宠物的鼻部特征,号称识别成功率超过99%,为解决身份替换导致的骗保问题提供了有力武器
然而在实际落地中,技术的有效性仍受多重制约。宠物的配合度、拍摄环境的光线条件以及手机摄像头的像素差异,均会影响识别的准确性。更重要的是,鼻纹识别仅解决了身份核验的单一维度,对于宠物病情的医学判别,依然高度依赖线下诊疗数据的真实性
2. 医险联动与电子病历的整合尝试
当前行业发展的重心正从基础的生物识别向深度的数字化整合转移。蚂蚁保通过联合南京农业大学及新瑞鹏、瑞派等大型医疗集团,探索就医理念、诊疗标准等方面的行业规范,旨在通过医险联动确立标准化诊疗体系和科学用药指南
这一体系目前已应用于定点医院管理及理赔自动审核,试图将理赔监督前置到诊疗发生的瞬间,从而减少因自由裁量权过大引发的理赔纠纷
在理想的数字化闭环中,保司系统将与医院系统建立标准化数据接口,实现影像与化验单的实时调取。同时,基于大数据建立的疾病库将支撑人工智能辅助审核,自动比对治疗方案是否合规并有效识别过度诊疗
配合透明化的评价体系,保司能够根据赔付异常数据对合作医院进行动态评级与名单调整。这种从身份识别到诊疗全流程监管的进阶,正是宠物保险走向规范化的核心路径
行业标准与监管政策的未来展望
要解决“推断式拒赔”和保司亏损的负反馈循环,整个行业必须经历从“无序竞争”到“规范协同”的熵减过程
1. 政策红利与地方标准的先行
2024年10月,深圳发布的福田区“宠九条”以及首个宠物用品国家标准的实施,标志着行业正式进入合规化周期。对于宠物保险而言,这意味着宠物医疗等未来发展可能有更明确的地方性政策引导,有利于保司与合规医院建立长期合作,甚至可能在身份登记、体检准入等方面建立官方标准
2. 理赔标准的透明化趋势2. 理赔标准的透明化趋势
面对消费者对理赔判定的质疑,头部保司正通过机制创新推动标准透明化。引入申诉复核机制已成为行业共识,即当宠主对推断式判定存在异议时,可交由第三方专家团队进行二次裁决,以程序正义打破保司的逻辑霸权
针对争议最集中的先天性疾病界定,行业正呼吁通过建立统一的品种病库来规范判研尺度,将模糊的主观推断转化为基于科学实证的判定标准,大幅压缩理赔过程中的弹性空间
3. 从单一险种到“保险+服务”生态
参考日本Anicom等成熟模式的经验,未来的宠物保险将不再是孤立的理赔协议,而是演变为全生命周期关怀的生态枢纽。通过将保单与定期体检、预防接种乃至殡葬服务深度捆绑,保司可以实现从被动赔付向主动干预的战略转型
保单加体检的前置模式不仅能有效降低重大疾病的发病率与赔付成本,更能在品种高发病数据库的支持下,实现更为精准的概率定价。这种基于差异化费率模型的科学治理,将最终消除先天性疾病认定的灰色地带,实现宠主权益与保司经营的动态平衡
结语
说到底,宠物保险的发展困境是阶段性的,不管是标准缺失还是用户端“心理预期错配”,不管是诊疗乱象还是技术手段/数据基础不到位,这些都是行业在发展中可解决的问题。行业发展要从负反馈的困境中走出来,就需要“保司—宠主—诊疗机构—政策/监管”四类角色的协同,当然,在国内市场,不可忽视的平台也有责任在行业与消费者互信、数据协同等方面发挥更大作用

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188