微信一扫
就有惊喜

投稿&答疑
纠错&侵删
一段话总结2024年中国宠物(猫犬)消费市场规模达3000 亿元,健康消费规模从2018年418亿元增至 2023 年(预估)1726 亿元(增长超 4 倍),其中宠物保健品以97.16% 的增速位列社媒电商宠物品类第二(仅次于医疗用品 156.10%);市场呈现 “猫追犬赶” 格局,猫保健品用 3 年追平犬类(2025 年 1-9 月猫销售热度 3386、犬 3699),核心品类聚焦护肤美毛、营养保健、呵护肠胃,猫类侧重特色功能(如化毛、应激调理),犬类侧重基础营养(如氨基酸 / 钙铁锌、关节保健);消费者以24-40 岁女性为主(占比 66%),购前优先关注适口性、安全性、功效;未来行业将向精准营养(锁定具体痛点)、精准干预(分品种 / 阶段定制)、情绪健康(应激 / 抑郁调理)三大趋势升级,推动宠物保健从 “泛营养” 向 “身心兼顾” 转型。
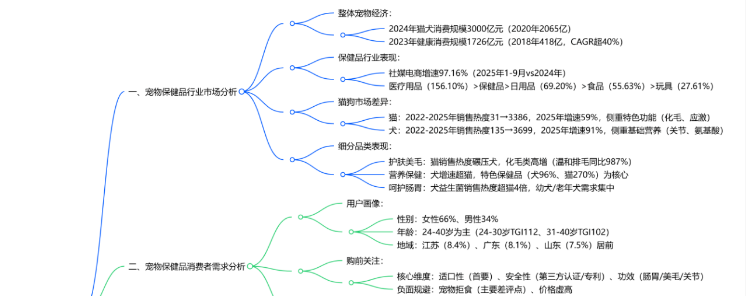

详细总结一、宠物保健品行业市场分析:规模扩张,猫狗差异显著1. 整体宠物经济与健康消费基础宠物消费规模:2020-2024 年从2065 亿元增至3000 亿元,四年持续增长;其中健康消费为核心驱动力,2018-2023 年(预估)从 418 亿元增至1726 亿元,增长超 4 倍,标志养宠需求从 “基础生存” 向 “健康品质” 转型。宠物数量格局:2022 年后猫数量(2024 年 7153 万只)持续超过犬(2024 年 5258 万只),“猫经济” 崛起但 “犬未衰”,形成双宠驱动格局。2. 宠物保健品行业核心表现(社媒电商渠道)增速领先:2025 年 1-9 月宠物保健品同比增速97.16%,位列宠物品类第二,仅次于医疗用品(156.10%),远超日用品(69.20%)、食品(55.63%)等品类。猫狗差异:猫保健品用 3 年追平犬类,2022-2025 年销售热度从 31 增至 3386(2025 年增速 59%);犬保健品从 135 增至 3699(2025 年增速 91%),2025 年增速反超猫,进入 “快速普及期”。
3. 细分品类市场表现(2025 年 1-9 月)

二、宠物保健品消费者需求分析:“她经济” 主导,需求分层
1. 核心用户画像

2. 购前决策与痛点需求
核心决策因素:适口性(首要入场券,正面评价占比 35%)、安全性(第三方认证 / 专利技术,如 IFOS 五星、FDA 认证)、功效匹配(肠胃调理 36%、关节养护 25%、美毛护肤 18%)。猫狗痛点差异:犬主痛点:关节问题(35% 髌骨脱位、30% 运动障碍)、皮肤炎症(40% 趾间炎)、软便腹泻(50%),需求触发多为 “观察健康异常”(51%);猫主痛点:不爱喝水(58%)、消化不良(50%)、毛球呕吐(38%),需求触发多为 “互动受挫”(42%,如喝鱼缸水)。
三、宠物保健品细分市场分析:格局分化,品牌集中
1护肤美毛市场市场格局:猫市场集中度高(CR3 40%→51%),犬市场分散(CR3 51%→53%);
头部品牌:
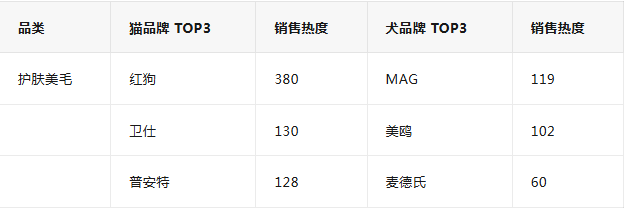
价格带:中低价位主导,猫 0-80 元占比 54%(80-100 元 - 26%),犬 0-80 元占比 210%(300-500 元 - 39%)。
营养保健市场
市场格局:猫狗市场竞争分散(猫 CR3 28%、犬 CR3 37%),供给端爆发(犬品牌 + 53%、商品 + 152%);
头部品牌:

价格带:猫中高端升级(500-1000 元 + 884%),犬中低端主导(0-50 元 + 91%)。
呵护肠胃(益生菌)市场
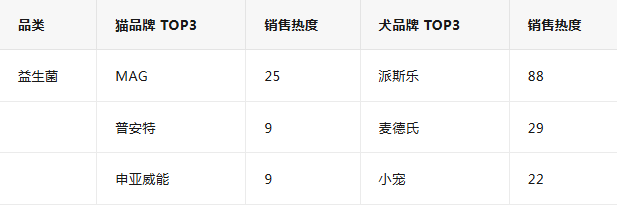
价格带:50-60 元为核心,猫 + 894%、犬 + 253%;高端市场(500-1000 元)增长乏力。
四、宠物保健品趋势观察:从 “泛营养” 到 “精准 + 身心”
1 趋势一:精准营养 —— 对标人用保健品逻辑核心逻辑:从 “美毛 / 壮骨” 泛功能,转向锁定具体痛点(如关节炎症、应激腹泻),强调 “成分 - 功效” 科学实证;案例:MAG 深海 rTG 鱼油标注95%Omega-3(DHA+EPA≥90%),获 IFOS 五星认证;麦德氏小分子鲨鱼软骨素宣称 “10 倍吸收率”,获全球 9 国专利。
2 趋势二:精准干预 —— 分品种 / 阶段定制核心逻辑:尊重宠物遗传、体质差异,提供 “靶向解决方案”;案例:卫仕筋骨魔方分小型犬专用(50g/40 天)、中大型犬专用(80g/40 天);卫诺布偶猫专用化毛膏添加鱼油 + 小麦纤维,适配幼猫 / 老年猫牙齿特点。
3趋势三:情绪健康 —— 新兴增长点核心需求:宠物应激、抑郁等情绪问题受关注,# 猫咪抑郁 #曝光894.71 万、# 狗精神状态不好 #曝光 1800.02 万;解决方案:费洛蒙扩散器(缓解环境应激)、情绪支持粮(添加 L - 茶氨酸、GABA)、爪爪博士应激无忧片(水解酪蛋白 + L 色氨酸)。关键问题问题 1:猫、犬保健品市场在规模扩张、品类需求、用户痛点上的核心差异是什么?造成这些差异的主要原因是什么?答案:
一、核心差异
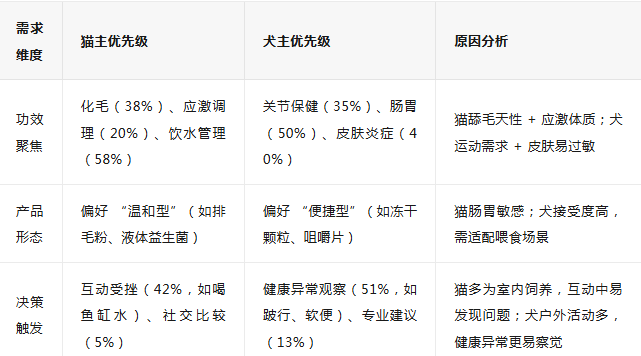
差异原因
宠物数量与养宠场景
2022 年后猫数量(7153 万只)超犬(5258 万只),养猫多为城市独居人群,更关注猫 “天性痛点”(如不爱喝水、应激);养犬多涉及户外活动,更关注 “运动相关问题”(关节、皮肤炎症);
生理特性差异
猫为纯肉食动物,肠胃敏感且有舔毛习性,催生化毛、肠胃调理需求;犬为杂食动物,生长周期中关节负荷(尤其中大型犬)、基础营养需求更突出;
消费人群偏好
养猫人群中年轻女性占比更高(TGI112),更愿为 “特色功能” 付费;养犬人群更关注 “基础健康保障”,对性价比敏感(中低端价格带占比超 70%)。
问题 2:消费者购买宠物保健品时的核心决策因素有哪些?猫、犬主在需求优先级上存在哪些显著差异?
答案:
一、核心决策因素(按重要性排序)
适口性宠物接受度是 “入场券”,正面评价中 “适口性好” 占比 35%,负面评价中 “宠物拒食” 占比超 40%(如猫对化毛膏口味敏感、犬对鱼油腥味抗拒);
安全性第三方认证(如 IFOS 五星、FDA 原料认证)、专利技术(如麦德氏小分子软骨素专利)、成分透明(明确标注活菌数、Omega-3 含量)是核心信任点;
功效匹配肠胃调理(36%)、关节养护(25%)、美毛护肤(18%)为 TOP3 功效需求,需与宠物具体症状(如犬髌骨脱位、猫毛球呕吐)精准匹配;
性价比中低价格带主导(50-100 元占比超 50%),高端产品需通过 “功效溢价”(如精准干预、情绪调理)破局。二、猫、犬主需求优先级差异
二、猫、犬主需求优先级差异
问题 3:宠物保健品市场未来三大趋势(精准营养、精准干预、情绪健康)的具体落地表现是什么?各趋势有哪些典型案例支撑?
答案:
一、精准营养:从 “泛功能” 到 “痛点精准化”落地表现产品开发以 “具体痛点” 为起点,明确标注 “有效成分含量 + 科学实证”,对标人用保健品逻辑;案例MAG 深海 rTG 鱼油:明确标注 “95% 高浓度 Omega-3”“DHA+EPA≥90%”,采用 rTG 工艺(吸收率高),获 IFOS 五星认证(第三方纯度 / 新鲜度背书);小宠肠胃宝:标注 “15000 亿活菌 / 盒”,含枯草芽孢杆菌 + 地衣芽孢杆菌,强调 “耐高温、耐胃酸”,适配宠物肠胃环境。
二、精准干预:从 “通用型” 到 “分场景定制”落地表现按 “品种、生长阶段、症状” 细分产品,满足差异化需求;案例卫仕筋骨魔方:分 “小型犬专用”(50g/40 天)、“中大型犬专用”(80g/40 天),针对小型犬髌骨问题、中大型犬关节负荷大的差异调整软骨素剂量;卫诺布偶猫专用化毛膏:添加鱼油 + 小麦纤维,适配布偶猫长毛易打结、幼猫 / 老年猫牙齿咀嚼能力弱的特点,避免传统化毛膏刺激肠胃。三、情绪健康:从 “身体养护” 到 “身心兼顾”落地表现针对宠物应激、抑郁等情绪问题,推出专业化解决方案,推动 “防未病” 理念;案例爪爪博士应激无忧片:添加水解酪蛋白 + L 色氨酸(双重情绪管理因子),缓解猫环境应激(如搬家、新成员入住),# 猫咪应激怎么办 #曝光 284.26 万;希尔斯 c/d Stress 主粮:添加 L - 茶氨酸(促进放松)、GABA(抑制性神经递质),适配老年猫、易焦虑品种(如布偶猫)的情绪需求,填补 “情绪支持食品” 空白。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188