微信一扫
就有惊喜

投稿&答疑
纠错&侵删
在当今社会,宠物已成为许多人生活中不可或缺的一部分,亚太地区作为全球重要的经济区域,近年来该地区宠物市场热度持续攀升,宠物数量的变动趋势备受关注。
根据欧睿国际(Euromonitor International)的最新数据,2025年亚太地区宠物数量预计创下历史新高,不同国家和地区的增长态势分化明显,2026年整体增长节奏将有所放缓,而市场格局的变化也催生了多样化的商业机遇。
本文,全球宠业出海洞察将对亚太地区(部分重点国家/地区)宠物数量的整体情况、各国/地区宠物数量变动趋势以及潜在的宠物经济发展商机为大家带来深度解读。
1亚太地区宠物数量整体发展态势
与2024年相比,亚太地区2025年的宠物数量增长的大趋势明显,尽管部分国家和地区存在波动,但总体规模仍在不断扩大。这一趋势表明,宠物在亚太地区居民生活中的地位日益重要,该地区宠物经济呈现出巨大潜力。
从增长市场来看,东南亚国家成为核心增长引擎,印尼、印度、越南、菲律宾凭借较高的增长率领跑市场;泰国、中国台湾、新西兰等则保持温和增长。
从放缓市场来看,中国宠物数量规模虽位居区域首位,但2025年出现微幅下滑,马来西亚宠物数量则出现了连续两年下滑。
2026年,预计除新西兰外,其他国家和地区的宠物数量增长率均将出现不同程度的放缓,高增长国家的增速回落幅度相对温和,市场整体从高速增长逐步向稳健增长过渡。
2各国/地区宠物数量变动趋势分析
结合2024-2026年的数据变化,我们将亚太主要国家和地区划分为高增长梯队、温和增长梯队、波动/下降梯队三大阵营,各阵营发展特征差异显著:
高增长梯队:东南亚四国领跑,增长韧性强劲
印尼、印度、越南、菲律宾是亚太地区宠物数量增长的主力军,2025年增长率均超过3%,即便2026年增速放缓,仍维持较高水平。2024-2026印尼、印度、越南、菲律宾宠物数量(万只):

印尼:2025年以7.7%的增长率位居亚太第一,宠物数量从2024年的3560万只增至3830万只;预计2026年增长率小幅回落至7.6%,宠物数量将突破4120万只,连续两年蝉联增速榜首。
印度:增长势头紧随印尼,2025年增长率6.5%,宠物数量从3670万只增至3910万只;2026年增长率预计下调0.3个百分点至6.2%,宠物数量达4150万只,规模即将超越印尼。
越南:2025年增长率4.2%,宠物数量从3140万只增至3270万只;预计2026年增长率降至3.8%,宠物数量达3390万只,增速回落幅度略高于前两者。
菲律宾:是除中国外亚太地区犬只数量最多的国家,2025年犬只数量从6590万只增长3.3%至6810万只;预计2026年增长率降至2.4%,宠物数量将突破7000万只,犬只存量优势持续凸显。
温和增长梯队:增速平稳,市场保持稳定
泰国、中国台湾、新西兰的宠物数量增长节奏相对平缓,2025-2026年增长率均低于3%,市场发展更趋稳健。2024-2026泰国、中国台湾、新西兰宠物数量(万只):

注:新西兰2026年宠物数量按1.2%增长率计算得出
泰国:2025年增长率2.5%,宠物数量从2030万只增至2080万只;2026年增长率微降0.1个百分点至2.4%,宠物数量达2130万只,增速稳定性较强。
中国台湾:2025年增长率2.3%,宠物数量从1110万只增至1130万只;2026年增长率下调0.4个百分点至1.9%,宠物数量达1160万只,增速回落幅度相对明显。
新西兰:2025年增长率1.2%,宠物数量从480万只增至490万只;作为亚太地区唯一例外,2026 年其增长率未出现放缓,保持平稳发展态势。
波动/下降梯队:规模分化,走势迥异
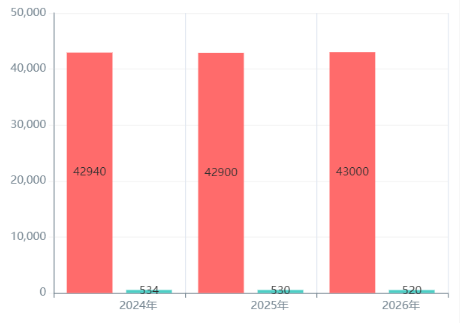
中国(大陆)和马来西亚的宠物数量变动趋势与其他国家形成鲜明对比,呈现“一稳一降”的差异化格局。2024-2026中国、马来西亚宠物数量(万只):
注:中国2024年宠物数量由2025年数据反推
中国:是亚太地区宠物数量绝对规模最大的国家,2025年宠物数量达4.29亿只,但较2024年微降0.1%;预计2026年市场将迎来反弹,增长率回升至0.2%,宠物数量突破4.3亿只,庞大的存量市场依旧具备发展潜力。
马来西亚:是亚太地区少数宠物数量连续下降的国家,2025年增长率-0.7%,宠物数量从2024年的534万只降至530万只;预计2026年降幅进一步扩大至0.8%,宠物数量将减少至520万只,市场面临一定的收缩压力。
3亚太地区宠物经济发展潜在商机
亚太地区宠物数量的梯度增长格局,为宠物经济产业链带来了差异化的市场机遇,不同梯队国家的商机侧重点各有不同。
增量市场红利释放,基础需求缺口待填补
印尼、印度等东南亚国家宠物市场尚处于发展初期,宠物食品、基础用品、疫苗驱虫等刚需品类存在较大市场缺口。
从消费需求来看,新兴养宠人群更注重高性价比的主粮、零食及简易宠物用品,本土化生产和供应链建设将成为企业抢占市场的关键。
伴随养宠渗透率提升,宠物医疗的基础服务需求也将逐步释放,小型宠物诊所、上门洗护等轻资产服务模式具备较高的落地可行性。

存量市场提质升级,精细化服务空间广阔
泰国、中国台湾等市场养宠人群更趋成熟,高端化、个性化、精细化的产品与服务将成为增长新引擎。
宠物食品可向天然粮、功能粮方向升级,宠物用品可侧重设计感与实用性结合的中高端品类;
宠物医疗、宠物美容、宠物寄养等服务型业态具备进一步深耕的潜力,定制化服务将更受市场青睐。
结构调整期,挖掘细分赛道机遇
中国大陆市场养宠消费升级趋势明显,高端宠物食品、智能宠物用品、宠物健康管理、宠物殡葬等细分赛道具备较高的增长潜力。庞大的存量用户基础支撑起多元化的消费需求,企业可通过精准定位细分人群实现破局。
马来西亚市场进入调整期,高性价比的刚需产品 + 存量客户的忠诚度维护是破局关键。企业可通过优化产品结构、提升服务质量,在收缩的市场中巩固核心用户群体。
4写在最后
综上来看,亚太宠物市场已形成一个动态的、多层次的金字塔。
塔基是印尼、印度、越南带来的汹涌澎湃的“数量增长”;
塔身是菲律宾、泰国等地扎实的“消费升级”;
塔尖则是中国、日本等市场引领的“科技与情感价值深挖”。
未来的赢家,将是那些能够精准识别不同市场所处阶段,灵活提供从普惠型基础产品到高端智能解决方案,并善于利用数字化工具与本土化策略建立情感连接的企业。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188