微信一扫
就有惊喜

投稿&答疑
纠错&侵删
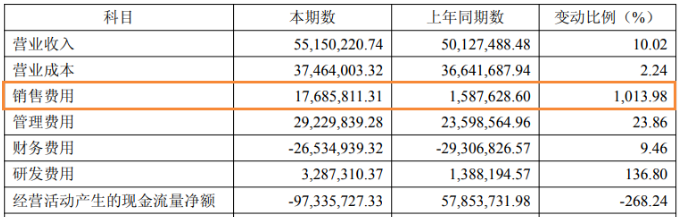
2025年上半年,大千生态实现营业收入5515.02万元,同比增长10.02%,但归母净利润由上年同期的盈利1283.08万元,急转直下至亏损1590.26万元,扣非净利润亏损1630.55万元。更令人警觉的是,公司经营活动现金流从正向的5785.37万元,断崖式下跌至-9733.57万元,现金“失血”速度远超利润下滑。财务表现呈现三大特征:

一是,主业增长乏力
传统生态景观业务收入增速放缓,低于行业平均水平,政策依赖性强的主业面临市场饱和风险。
二是,成本费用失控
销售费用同比暴增1013.98%! 由159万元飙升至1769万元,公司坦言“主要系拓展宠物业务所致”。这种超常规的投入产出失衡,将宠物业务推向了“烧钱换市场”的境地。
三是,现金流承压
经营性现金流净额同比减少268.24%,反映业务扩张与回款能力不匹配。
四是,宠物业绩分化
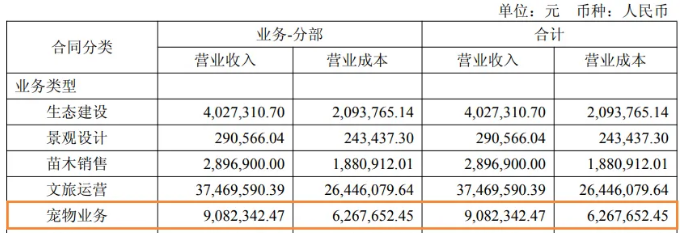
值得关注的是,财报中首次亮相的宠物服务及销售业务,迅速以908.23万元的营收占据了总收入的16.47%,成为公司第二大业务。
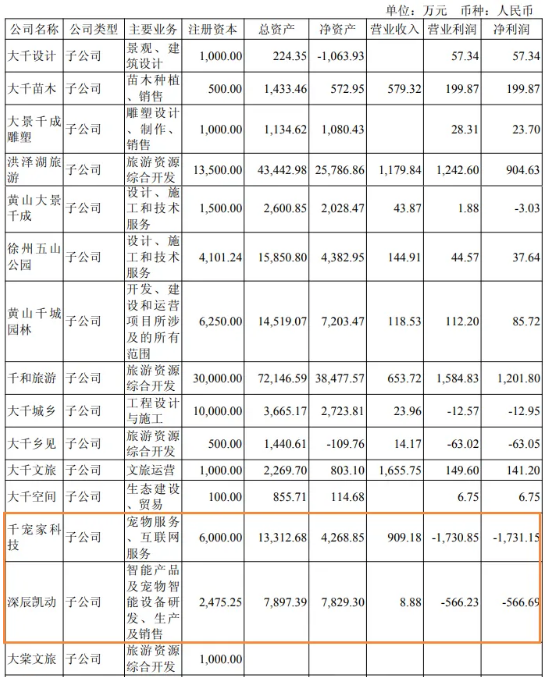
然而,这层光环之下,子公司表现两极化。
江苏千宠家科技:营收909.18万元,但净利润亏损1731.15万元;
深辰凯动智能:营收仅8.88万元,亏损566.69万元,智能设备业务尚未形成规模效应。
这意味着,每获得1元宠物业务收入,公司就要承受约2.5元的亏损代价!
2转型宠物赛道但仍存不确定性
面对传统生态景观业务增长乏力与市场单一的风险,大千生态将宠物经济视为破局关键。2025年3月,公司重注押宝,成立全资子公司江苏千宠家科技,全力打造“宠胖胖”品牌,其战略意图清晰而急迫:
一是,销售模式
采取线上线下一体化销售+服务模式,试图构建“线下体验、线上便捷”的双轮驱动。
线下门店为主,大千生态在财报中指出,截至报告期末,千宠家科技已在北京、上海、南京、杭州、成都等核心城市铺设20家“宠胖胖”品牌线下宠物综合服务门店,提供宠物食品用品销售、洗护美容、寄养训练、互动撸宠、宠物售卖等一体化服务。
线上重点拓展网络电商等新消费渠道,实现产品和门店服务的延伸,进而拓宽业务范围,加大销售规模。
值得注意的是,虽然财报提及“宠胖胖”,但大千生态曾在多场合表态,主营业务未发生重大变化,否认收购宠胖胖,并强调暂无股权关系。财报的披露或许破解了这一谜题。
二是,采购模式
利用供应链创新,以数字化系统支持集中采购与多仓分发,结合市场情况更新其产品组合并制定采购计划,基于各门店和线上渠道的动销情况和各仓存货情况对各门店仓及线上云仓各品类的 SKU 进行精准快速的补货。
三是,智能硬件
通过非同一控制合并的浙江深辰凯动科技,切入宠物智能设备研发生产。
除此之外,全球宠业出海洞察在上周的文章中就提到,目前大千生态已经投资成立36家宠相关公司,正陆续拓展中。未来,这些公司会怎样发展,表现如何?能够完整体现实力营收情况,可以关注后续的第三季度财报及年度财报。
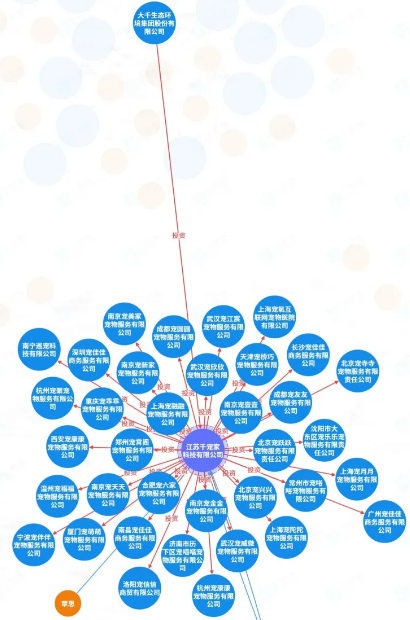
资料图:企查查(仅供参考,不构成任何明示或暗示的观点或保证)
3写在最后
大千生态的宠物业务拓展体现了传统企业转型的决心,但“烧钱换市场”的模式在资本市场谨慎预期下,对于公司来说是一个极大的考验。
未来,公司需在控制销售费用率、提升门店坪效、明确品牌独立性等方面持续突破,方能实现从“生态景观商”到“宠物经济参与者”的华丽转身。

网站展示的宠物及品牌信息和数据,是基于互联网大数据及品牌方的公开信息,收集整理客观呈现,仅提供参考使用,不代表网站支持观点;
如有侵权、错误信息,请及时联系我们更正或删除!微信/MOB:189 6200 1606 商务合作加V:15061629188